原価率は仕入額では測れない、棚卸しとレシピ原価の差で追う
仕入額を売上で割った原価率は、在庫が増えた月ほど高く出る。月初・月末の棚卸しで実際に使った原価を出し、レシピ原価×販売数の理論原価と比べれば、差の大きさと原因から仕入れ・仕込み・盛り付けのどこを直すかが決まる。
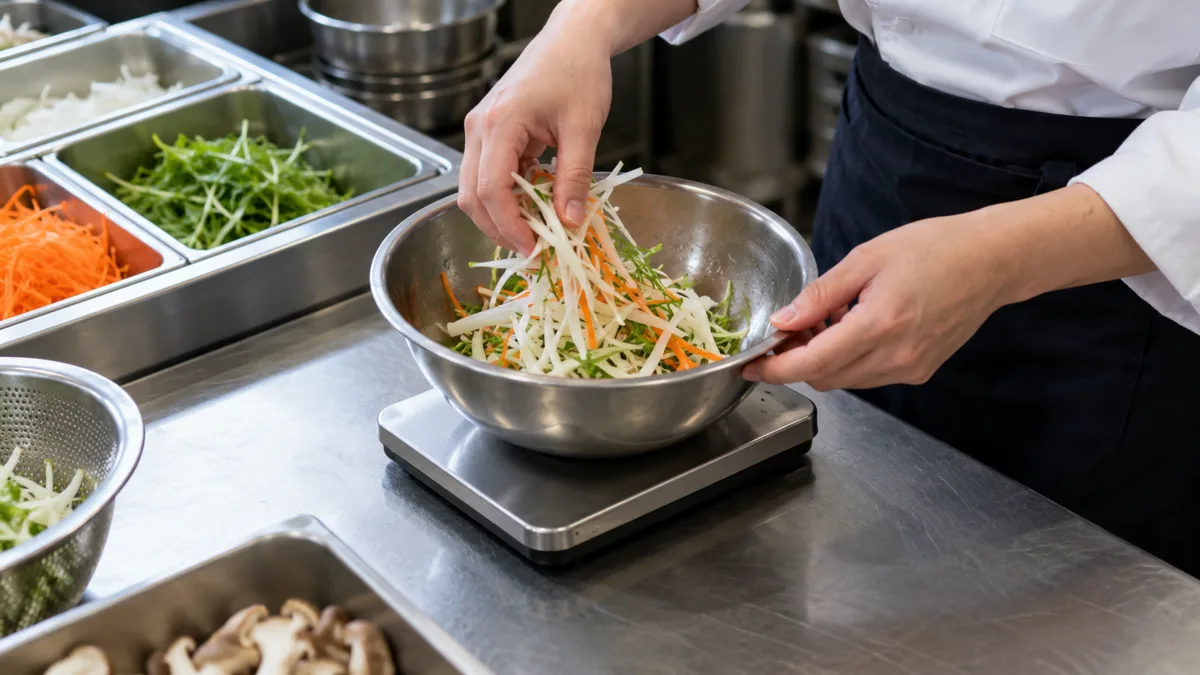
月の仕入額を売上で割った数字を原価率として見ていると、在庫が増えた月ほど原価率を高く見誤る。仕入100万円、売上300万円の店なら、仕入額で割った比率は約33%だが、月末に在庫が10万円増えていれば、実際に使った食材の原価率は30%にとどまる。原価率の上下を正しくつかむには、月初と月末の棚卸しで「使った分」を出し、レシピと販売数から出す理論上の原価と比べる。その差の大きさと内訳が、仕入れ・メニュー・現場のどこを直すかを決める材料になる。
原価率は「月初在庫+仕入-月末在庫」で出す
実際に使った食材の原価は、仕入額ではなく在庫の増減を足し引きして出す。北海道中小企業診断士協会「飲食店の原価コントロール」は、実原価を月初の棚卸高に月中の仕入高を加え、月末の棚卸高を引いて求めると説明する。
同じ考え方は税務でも使われる。国税庁「令和7年分 青色申告の決算の手引き(一般用)」は、売上原価を期首と期末の棚卸高を加減して求めると示す。こちらは年単位の決算の手順だが、月単位にそろえれば、そのまま月次の管理に使える。棚卸しの評価方法など税務上の扱いは、月次の管理と同じでよいかを税理士に確かめておきたい。
原価率は、この実際原価を同じ月の売上高で割って出す。飲食店ドットコム「食材ロス防止と経営効率化につながる棚卸しの方法」も、使った食材の原価の合計を売上高で割る計算を示している。売上と原価で税込・税抜をそろえ、備品や消耗品を食材と混ぜないことが、月ごとに比べられる条件となる。
冒頭の例(金額は税抜の架空の数字)では、月初在庫20万円に仕入100万円を足し、月末在庫30万円を引いた90万円が実際原価だ。売上300万円で割ると30%になる。仕入額100万円をそのまま売上で割った約33%との差は、月末に残った在庫の分である。
レシピ原価×販売数と比べると、見直す余地の大きさがわかる
実際原価だけでは、その原価率が高いのか妥当なのかを判断できない。基準になるのが理論原価で、北海道中小企業診断士協会の同資料によると、メニューごとの原価に販売数を掛けて合計して求める。各メニューの原価率を単純に平均した数字とは異なり、よく売れる品の原価がより強く反映される。
例の店で、レシピ原価と販売数から出した理論原価が84万円なら、理論原価率は28%となる。実際原価90万円との差は6万円、売上に対しては2ポイントだ。この6万円が、レシピどおりに作り、記録どおりに売れていれば生じなかったはずの原価であり、月ごとに追う対象になる。
色:列の中で数字が大きいほど濃い青
| 見方 | 原価(万円) | 原価率(%) | 出し方 |
|---|---|---|---|
| 仕入額で割る | 100 | 33.3 | 仕入100万円÷売上300万円 |
| 実際原価 | 90 | 30.0 | 20万円+100万円-30万円 |
| 理論原価 | 84 | 28.0 | メニューごとの原価×販売数の合計 |
理論原価を出すには、食材の単価表、メニューごとのレシピ表、販売数の表がそろっている必要がある。単価表には、箱や袋で買う仕入単位と、レシピで使うグラムなどの単位を並べ、換算の式を残しておく。仕入値が変わった月は、どの時点の単価で理論原価を出したかも記録しておくと、差の原因を後から追える。
差の原因は廃棄とは限らず、まず集計のずれを除く
理論と実際の差は、そのまま廃棄の額ではない。北海道中小企業診断士協会の同資料は、差異の原因として、期限切れや仕込み品の廃棄、作成・注文・配膳のミス、想定より多い盛り付けを挙げる。原因によって打つ手が仕入れ、仕込み量、接客、盛り付けの基準と分かれるため、差を一括りに「ロス」と呼ぶと対策が定まらない。
現場を調べる前に除いておきたいのが、計算の条件のずれだ。差には、現場のロスだけでなく、比べる数字の範囲の違いも入り込む。
| 理由 | 具体例 | 確かめる記録 |
|---|---|---|
| 期間のずれ | 月末の納品を翌月分として数えた | 納品書の日付と棚卸しの日 |
| 単位・単価のずれ | 箱の価格のまま重さ当たりで計算した | 単価表の換算と更新日 |
| 販売外の使用 | まかない・試作・無償提供を理論原価に入れていない | まかない・試作の記録 |
| 廃棄 | 期限切れ、仕込みすぎ | 廃棄の記録 |
| 作業のミス・盛りすぎ | 作り直し、注文違い、規定より多い盛り付け | 作り直しの記録、盛り付け基準 |
注意したいのは、廃棄記録の金額を差額に上乗せしないことだ。廃棄した食材は月末在庫から消えているため、すでに実際原価に含まれている。廃棄記録は差の内訳を説明する材料として使い、原価に二重に足さない。
月末は同じ手順で数え、説明できた差と残った差を分ける
月次の比較が役に立つかどうかは、毎月の棚卸しを同じ手順で数えられるかで決まる。飲食店ドットコムの同記事は、保存容器や棚に並べる順番をそろえ、品名・単価・数量を書き込む棚卸表を用意する方法を挙げる。並べ方と表の順番が一致していれば、数え漏れや数え直しが減る。
この記事に関連するサービス
一覧を見る関連記事
仕入れの相見積もりは単価だけで比べない 配送料と締め時間、支払いをそろえる
仕入れ先の見積もりは、単価が安くても配送料や納品日、発注の締め時間、支払いサイトで支出と手間が変わる。規格・数量・配送・支払い・異常時の5項目をそろえて比べ、1店舗・数品目で試してから切り替える手順を示す。
フードロスは「どこで残ったか」で減らす 仕込み・発注・盛り付けの直し方
外食産業の食品ロスは2024年度に70万トンと2年続けて増え、事業系の30%を占めた。廃棄を未使用の食材、売れ残った仕込み、客の食べ残しに分けて記録すれば、発注・仕込み・盛り付けのどこを直すかが決まる。外食の事例から減らす手順を示す。
値上げは粗利を多く削る品から、客数の反応は品目別に測る
2026年8月の外食は客単価102.3%、客数102.6%と伸びたが、ファミレス和風は客数が前年並みで、協会は過去の値上げと天候不順を挙げた。粗利を多く削る品から改定し、看板商品を分けて客数の反応を測る手順と表示の決まりを示す。