店内10%・持ち帰り1%で税率差9ポイントに 納税への影響は課税方式で分かれる
2027年4月から2年間、持ち帰りと出前は消費税1%、店内飲食は10%のままとする案が大綱と国税庁Q&Aで示された。本則課税の店は納税増の可能性があり、簡易課税には特例がある。値札の猶予、客足の懸念と、切り替えまでに決めておくことを示す。
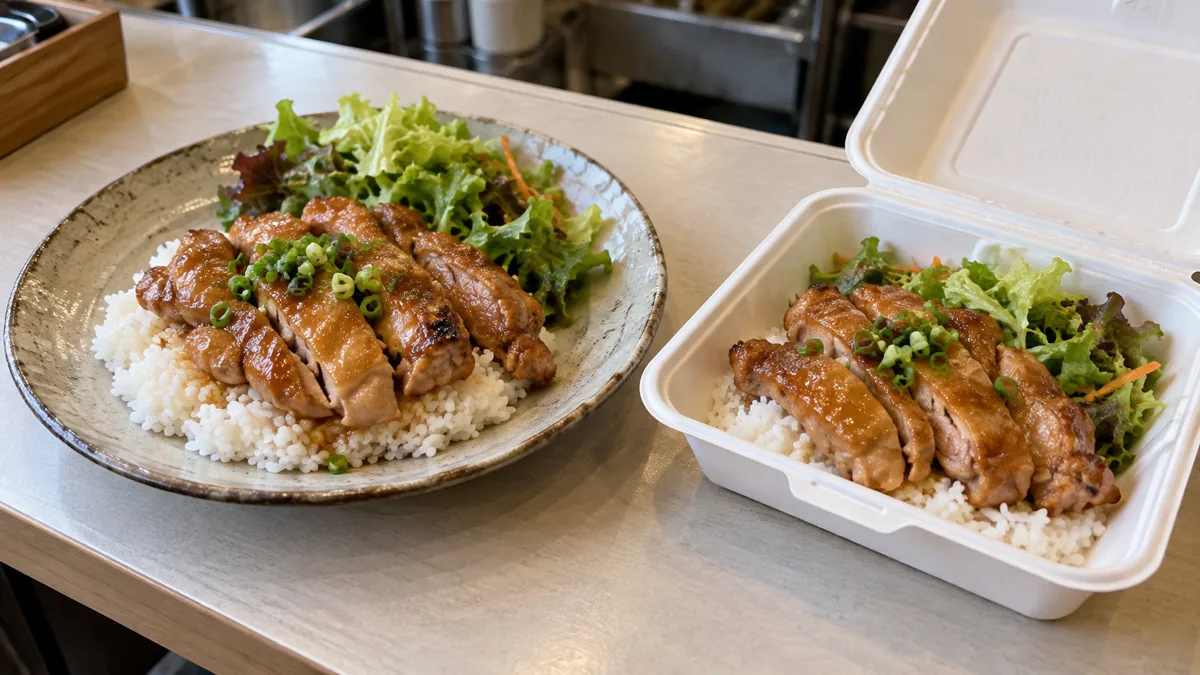
2027年4月から2年間、持ち帰りと出前の飲食料品は消費税1%になり、店内飲食は10%のまま残る。2026年9月15日に閣議決定された大綱と国税庁のQ&Aが示した案で、同じ料理でも店内と持ち帰りの税率差は2ポイントから9ポイントに広がる。影響は客足だけでは済まない。本則課税の店は納める消費税が増える可能性があり、簡易課税の店は特例で持ち帰り分の負担が抑えられるなど、課税方式で結果が分かれる。関連法案は10月5日に召集された臨時国会で審議され、内容は成立した法律で確定する。
持ち帰りと出前は1%、店内飲食とケータリングは10%のまま
国税庁のQ&Aによると、1%は2027年4月1日以後の飲食料品の譲渡に適用され、対象はいま8%の飲食料品と同じ範囲だ。店内で食べる外食とケータリングは対象外で、10%が続く。
色:列の中で数字が大きいほど濃い青
| 提供方法 | 現行 | 2027年4月から |
|---|---|---|
| テイクアウト(持ち帰り) | 8% | 1% |
| 出前・宅配 | 8% | 1% |
| 外食(店内飲食) | 10% | 10% |
| ケータリング等 | 10% | 10% |
店内中心の本則課税の店は納税増の可能性、簡易課税には特例
店の収支に直接響くのは、納める消費税の変化だ。税理士ドットコムによると、本則課税の店は売上の大半が10%のまま、食材の仕入れが1%に下がるため、控除できる仕入税額が減り、納税額が増える可能性がある。Q&Aでは、2027年3月31日までに仕入れた食材は、販売が4月以後でも8%の仕入れとして扱う。
簡易課税の店には、Q&Aが計算方法の特例を示している。業種区分にかかわらず、1%対象の売上税額と同額を仕入税額として計上し、残りの売上税額には従来どおりみなし仕入率を掛ける。計算例ではイートインは第4種(みなし仕入率60%)のままだ。この方法に従えば、持ち帰り分の納税額はゼロになる計算で、店内飲食分の計算は変わらない。
課税方式の切り替えにも特例がある。持ち帰りなど飲食料品を売る簡易課税事業者は、2027年4月1日を含む課税期間中に届出を出せば、その期間から一般課税で申告できる。通常の2年間継続して適用する要件はかからない(税務研究会)。どちらが有利かは、店内と持ち帰りの売上構成と仕入れの額で変わるため、直近の実績を使った税理士の試算が判断の材料になる。
値札の切り替えに2か月の猶予、「本体価格+税」は認められず
Q&Aは、値札の貼り替えが間に合わないなどの事情があり、誤認を防ぐ措置をとる場合に限り、総額表示の特例を示した。2027年2月1日〜3月31日は1%、4月1日〜5月31日は8%による税込価格を表示できる。2029年に8%へ戻す前後にも、同じ長さの期間がある。設例は飲食料品の小売店で、持ち帰りメニューの切り替えでも事情と措置の条件が当てはまるかが鍵になる。
一方、税抜価格だけを示す方法や「+税」と添えるだけの表示は、引き続き認められない。日本食糧新聞によると日本フードサービス協会が9月10日の会見で求めていた「本体価格+税」の表記も、これに当たる。店内と持ち帰りで税込価格が分かれるメニュー表は、税込の二本立てで作り直す前提になる。
持ち帰り・宅配を行う店の5割が店内の客足減を懸念
店内の客足への懸念も強い。シンクロ・フードが2026年9月25〜27日に飲食店ドットコム会員257件へ行った調査(PR TIMES)では、店内飲食への影響を「マイナス」とみる回答が最も多かった。
マイナスと答えた割合は、持ち帰りや宅配を実施している店で50.8%、実施していない店で38.6%だった。回答者は1店舗運営が68.9%、東京都が50.6%で、業界全体の数字ではない。それでも、持ち帰りを持つ店ほど店内客の流出を心配している点は読み取れる。店内客が持ち帰りへ移れば、同じ料理の売上にかかる税率が10%から1%に変わり、税込価格を据え置くか下げるかで店の手取りと客単価の両方が動く。
2027年4月までに決める4つのこと
同じ調査では、52.9%が事務面の具体的な負担を挙げている。切り替えまでに決めておきたいのは、課税方式、持ち帰りの価格、レジ、表示の4点だ。
- 課税方式店内と持ち帰りの売上構成、仕入れ額で本則課税と簡易課税の負担を試算し、届出の特例を使うかを決める
- 持ち帰りの価格1%分を値下げに回すか据え置くかを、店内客が持ち帰りへ移る度合いと合わせて決める
- レジ・会計ソフト店内10%と持ち帰り1%を打ち分けられるか、改修の費用と時期をベンダーに確かめる
- 表示と現場税込の二本立てメニュー、仕入先の請求書の税率表示、打ち間違いを防ぐ手順を整える
判断の分かれ目は、課税方式と持ち帰り比率の2つだ。本則課税で店内比率が高い店は納税増に備え、簡易課税の店は特例の下で持ち帰りの値下げ余地を測ることになる。税の扱いは成立する法律で確定するため、条文と国税庁Q&Aの改訂、年末に示される財源の具体策、外食向け支援の対象と金額が、価格と申告方法を最終決定する材料になる。
出典
この記事に関連するサービス
一覧を見る関連記事
非登録仕入れの控除が7割に、飲食店が見直す仕入先と申告方式
2026年10月から、インボイス登録のない仕入先からの仕入れは控除できる税額が7割に下がった。税負担が増えるのは原則課税の店だ。2割特例の終了と個人の3割特例も含め、申告方式ごとに見直す点を示す。
深夜に酒を出す店、接待と物件次第で届出では開業できない
午前0時以降に酒類を出す店は届出で営業できるが、接待や照度10ルクス以下の客席、深夜の遊興があれば許可が要る。都道府県の条例で、住居系の用途地域などでは届出の営業も禁じられる。開業10日前の届出に向けた段取りと、開業後の変更届の期限も示す。
飲食店営業許可は着工前の図面相談から 東京都内の手順と費用
東京都内で飲食店営業許可を取るには、着工前の図面相談、完成10日前ごろの申請、立会検査を経る。世田谷区は検査合格の翌平日から営業できると明記している。6区の手数料と申請方法、開業日の置き方を示す。